熊本県民共済の評判とデメリット!割戻金の実態と保障を徹底検証
物価高や社会保険料の上昇が家計を圧迫する2026年、固定費見直しの筆頭候補として改めて注目を集めているのが「熊本県民共済」です。月々1,000円〜2,000円台という手頃な掛け金と、手厚い割戻金(実質的な掛け金の返戻)による圧倒的なコストパフォーマンスは、熊本県内の幅広い世帯から絶大な支持を得ています。
しかし、ネット上や口コミを調査すると、「安さの裏に落とし穴がある」「高齢になると保障が激減する」といった懸念の声も少なくありません。本記事では、熊本県民共済の最新データ、給付金請求の実態、デメリットや民間保険・JA共済との決定的な違いまで、プロの視点で忖度なく徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:熊本県民共済は割戻金の実績により実質掛け金がさらに下がる高コスパ設計だが、掛け捨て型のため解約返戻金は存在しない。
- 要点2:最大の落とし穴は「60歳・65歳以降の保障削減」と「85歳で保障終了」であり、終身保障を求める層には不向き。
- 要点3:子育て世代の基礎保障や火災共済の併用には極めて強力な選択肢となる一方、高額療養費制度を踏まえた過不足のないプラン選定が必須。
熊本県民共済のリアルな評判と割戻金の実態|2026年最新データの真相
熊本県民共済の最大の魅力として語られるのが、毎年8月に実施される決算後の「割戻金(わりもどしきん)」です。共済事業は営利を目的としない生活協同組合法に基づき運営されているため、1事業年度で生じた剰余金(集めた掛け金から給付金や事業経費を差し引いた残額)は、加入者へ公平に還元されます。
直近の運用実績においても、主力の「総合保障型」や「入院医療保障コース」では掛け金の約15%〜30%前後が割戻金として加入者の口座へ返還されています。例えば、月額掛け金2,000円の「総合保障2型」(年間24,000円)で割戻率が20%だった場合、年間約4,800円が戻るため、実質月額は約1,600円程度で充実した病気・ケガの保障を維持できる計算です。
この高い還元率こそが「掛け金が安くて保障が手厚い」と評価される最大の根拠となっています。以下は、主要コースの最新スペックと相場感を整理した比較データです。
| コース名 | 月額掛け金と加入対象 | 主な保障内容(入院・死亡等) | 編集部の見解・評価 |
|---|---|---|---|
| 総合保障型(2型) | 月額2,000円 (満18歳〜64歳) | 入院:日額4,500円〜 病気死亡:400万円 事故死亡:800万円 | 病気・事故・死亡をバランス良くカバー。コスパ最強の基本設計。 |
| 入院医療保障コース | 月額2,000円 (満18歳〜64歳) | 入院:日額10,000円 手術:最大20万円 先進医療一時金あり | 医療費補填に特化。短期入院でも手厚い一時金・給付金を受け取れる。 |
| こども共済(こども2型) | 月額2,000円 (満0歳〜17歳) | 入院:日額7,000円 第三者賠償責任:最高1億円 骨折・ケガ通院もカバー | 自転車事故や器物破損の賠償責任特約が秀逸。子育て世帯の必須級プラン。 |
| 新型火災共済 | 坪数・構造により算出 (年間数千円〜) | 火災・落雷・風水害・地震等による住宅・家財の損害 | 民間の火災保険に比べ圧倒的に安価。割戻金も適用されるため経済的。 |
【保障内容と掛け金の徹底比較】総合保障型から医療・新型火災共済まで
熊本県民共済のラインナップは、極めてシンプルかつ無駄のない体系で設計されています。民間保険商品に見られる複雑な特約の積み上げがなく、パッケージ化された分かりやすさが選ばれ続ける理由です。
1. 現役世代の主軸「総合保障型」と「医療保障コース」の使い分け
現役世代(18歳〜64歳)が加入する場合、選択肢は大きく2つに分かれます。死亡保障と入院保障を幅広く備えたい世帯主は「総合保障型」、すでに住宅ローンの団信等で死亡保障が足りている場合は入院日額が1万円に増額される「入院医療保障コース」が適しています。掛け金はどちらも一律月額2,000円(倍額保障の4型は4,000円)であり、年齢が上がっても64歳まで掛け金が一円も上がらない点が家計管理の大きなアドバンテージです。
2. 育児世帯に圧倒的人気を誇る「こども共済」の破壊力
0歳から17歳を対象とする「こども共済(月額1,000円または2,000円)」は、業界内でも特に評価が高い商品です。子どものケガや病気による入院・手術はもちろん、日常生活で他人にケガを負わせたり他人の物を壊したりした際の「個人賠償責任保険」が最高1億円まで自動付帯されます。自転車通学時の事故リスクや店舗での破損事故にも対応できるため、子育て世帯のリスクヘッジとして極めて有効に機能します。
3. 熊本の住環境を守る「新型火災共済」の経済性
見落とされがちなのが「新型火災共済」の実力です。火災だけでなく、台風や豪雨による風水害、さらには地震による損害(地震特約等)まで幅広くカバーしながら、民間損保の火災保険料と比較して保険料水準が大幅に抑えられています。過去の大震災や水害を経験した熊本県内において、家計に負担をかけずに住まいと家財を守る手段として強固な基盤を持っています。
契約前に見落とすと危険なデメリットと落とし穴|60歳以降の保障削減リスク
手頃な掛け金と手厚い割戻金で隙がないように見える熊本県民共済ですが、構造上の弱点や注意すべきデメリットが存在します。加入後に後悔しないために、以下の4点は必ず把握しておく必要があります。
① 60歳・65歳を超えると保障額が段階的に激減する
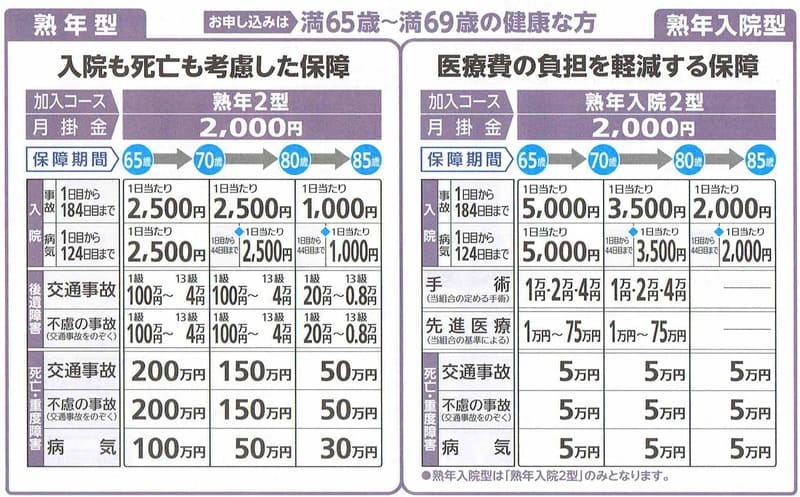
これが県民共済最大の落とし穴です。総合保障型は満65歳を迎えると自動的に「熟年型」へ移行し、月額掛け金は2,000円のまま据え置かれるものの、病気死亡保障や入院給付金の金額が半額以下に縮小されます。さらに70歳、80歳と年齢を重ねるごとに保障内容は先細りし、満85歳で保障は完全に終了します。高齢期に手厚い医療保障を生涯確保したい方にとって、この逓減(ていげん)システムは致命的なリスクになり得ます。
② 解約返戻金が一切ない「完全掛け捨て型」
熊本県民共済は純粋な相互扶助の掛け捨て共済です。そのため、途中で解約しても「解約返戻金」は原則として1円も戻りません。資産形成や学資保険代わりの貯蓄性を期待する加入には全く適していません。
③ 先進医療やがん特化型保障の上限が民保より控えめ
重粒子線治療などに数百万単位の自己負担が発生する先進医療特約や、通院治療が長期化する最新のがん治療に対して、民間の最新がん保険(一時金無制限給付タイプなど)と比較すると保障上限が控えめに設定されています。先端医療への万全な備えを望む場合は、単体でのカバー力に限界があります。

全国共済農業協同組合連合会(JA共済)や民保との決定的な違いとは?
共済選びで必ず比較対象となるのが、JA共済(全国共済農業協同組合連合会)や大手民間生命保険会社との違いです。両者の性質を理解しないまま契約すると、将来の保障プランに齟齬が生じます。
| 比較軸 | 熊本県民共済(全国生協連) | JA共済(農協系) | 民間生命保険会社(民保) |
|---|---|---|---|
| 根拠法・監督官庁 | 消費生活協同組合法 (厚生労働省) | 農業協同組合法 (農林水産省) | 保険業法 (金融庁) |
| 商品性の特徴 | 一律掛け金・掛け捨て シンプル・高割戻金 | 終身共済・積立型が中心 保障が手厚く設計自由 | 終身医療・オーダーメイド 先進医療無制限など多彩 |
| コスト・掛け金 | 極めて安価(月1,000〜4,000円) | 中〜高(年齢・プランで変動) | 中〜高(年齢・健康状態で変動) |
| 保障期間 | 定期(最長満85歳まで) | 終身保障プランが主力 | 終身保障が基本 |
JA共済は「一生涯の死亡保障」や「建物更生共済(むてきプラス)」など、積立性を含んだ長期契約に強みがあります。一方、熊本県民共済は「徹底的なローコストによる現役世代の生活防衛」に特化しています。「老後の保障を一生涯残したいなら民保やJA共済」「働き盛りの20〜50代を最安値で手堅く守るなら県民共済」という明確な棲み分けが成り立ちます。
【実態検証】給付金請求手続きのスピード感とマイページ活用の実務
共済や保険の真価が問われるのは、いざ病気や事故に見舞われた際の「給付金請求手続きの迅速さ」です。熊本県民共済の給付実務について、加入者の体験談や現場のオペレーションを検証しました。
スピード審査とデジタル化の進化
熊本県民共済の給付金支払いは、業界内でもトップクラスの処理スピードを誇ります。必要書類が本部に到着してから不備がなければ原則として2〜3営業日以内に指定口座へ着金するケースが多く、「民保よりも圧倒的に書類が簡潔で着金が早かった」という高評価が定着しています。
近年は加入者専用の「マイページログイン」機能が強化され、スマートフォンやPCから住所変更・契約内容の照会はもちろん、簡単な入院・通院の給付金請求手続きの初期申請や書類取り寄せがWeb完結できるようになりました。窓口へ出向く手間なく、24時間オンラインで手続きが進められる点は大きな利便性向上です。
加入条件と年齢制限・健康状態の告知ライン
加入条件は「熊本県内に居住地があるか、または勤務地があること」が前提です。新規加入の年齢制限は以下の通り定められています。
- こども共済:満0歳〜満17歳
- 総合保障型・医療保障コース:満18歳〜満64歳
- 熟年型・熟年医療保障コース:満65歳〜満69歳(新規加入上限)
加入時の健康告知事項は民間の医療保険に比べて質問項目がシンプルですが、「現在医師の治療・投薬を受けていないか」「過去一定期間内の入院・手術歴」などへの正確な回答が義務付けられています。持病がある場合は条件付き加入や引き受け不可となる場合があるため、健康なうちに加入しておくのが鉄則です。
【プロの結論】熊本県民共済が向いている人・おすすめできない人の絶対基準
社会保障制度(健康保険の高額療養費制度など)と家計ファイナンスの観点から導き出される、熊本県民共済の最終的な判断基準を明示します。
熊本県民共済を即座に選ぶべき人
- 20代〜40代の子育て・働き盛り世帯:教育費や住宅ローン負担が重く、毎月の固定費を極限まで削りつつ手堅い家族保障を確保したい層。
- 保険の複雑な仕組みが苦手な人:一律掛け金で分かりやすく、余計な営業担当者のセールスを受けたくない層。
- 子どもへの総合的なリスクヘッジを安く済ませたい親:賠償責任からケガの通院まで月1,000円台で完結させたい層。
加入を慎重に検討すべき・おすすめできない人
- 80歳以降の終身医療保障・死亡保障を確保したい人:85歳で保障が打ち切られるため、老後の医療費不安を民間終身保険等で別途手当てしていない場合は危険。
- 持病や既往症があり、告知緩和型・引受基準緩和型保険を必要としている人:県民共済には緩和型プランが用意されていないため、審査落ちのリスクが高い。
- 貯蓄や投資を兼ねた保険を求めている人:掛け捨て・解約返戻金なしの特性上、資産形成の機能は一切ありません。
【熊本 県民 共済】に関するよくある質問(FAQ)
Q1:熊本県外へ転居・引っ越しすることになった場合、解約しなければなりませんか?
A1:解約する必要はありません。全国の都道府県民共済グループ間で「移管手続き」を行うことで、転居先の都道府県民共済へ保障内容を途切れさせることなく引き継ぐことが可能です。マイページまたは電話で移管手続きを行えます。
Q2:毎年受け取る「割戻金」は確定申告が必要ですか?課税対象になりますか?
A2:原則として確定申告は不要です。割戻金は「支払った掛け金の払い戻し」という性質を持つため非課税扱いとなります。ただし、個人事業主等で共済掛け金を全額経費計上(または事業の必要経費)に算入している場合は、雑収入等として計上処理する必要があります。
Q3:入院した際、公的医療保険の高額療養費制度を使って自己負担が少額になっても給付金は全額出ますか?
A3:全額支給されます。熊本県民共済の給付金は「入院1日につき〇〇円」という定額給付型であるため、実際の自己負担額や公的保険制度の適用有無にかかわらず、所定の入院日数に応じた給付金が満額支払われます。
まとめ:家計防衛の賢い選択と失敗しないための最終チェック
熊本県民共済は、徹底した非営利運営と高水準な割戻金によって、現役世代の家計を守る上で類を見ない優秀なセーフティネットです。「必要十分な基礎保障を最安値で備える」という目的において、これ以上の選択肢は多くありません。
ただし、「65歳以降の保障激減」と「85歳満了」という年齢制限の構造的特徴を正しく理解し、高額療養費制度や貯蓄とのバランスを見極めることが不可欠です。現役時代は県民共済で固定費を極小化して浮いた資金を将来への蓄えや投資に回し、老後リスクに備える――これこそが、2026年を賢く生き抜くための最も合理的で無駄のない保険マネジメントと言えます。 (出典: 熊本 県民 共済(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
